1. Concepto de responsabilidad social empresarial (RSE)
La responsabilidad social empresarial (RSE) es el compromiso voluntario y estratégico de una empresa de gestionar sus actividades considerando los impactos económicos, sociales y ambientales que genera en sus trabajadores, clientes, proveedores, comunidad y demás grupos de interés.
La RSE implica actuar de manera ética, respetar los derechos humanos, proteger el medioambiente, promover condiciones laborales adecuadas y contribuir al desarrollo sostenible.
Definiciones según autores e instituciones
- Carroll (1991): plantea que la responsabilidad social empresarial comprende cuatro tipos de responsabilidades: económica, legal, ética y filantrópica.
- Freeman (1984): sostiene que la gestión empresarial debe considerar a los grupos de interés o stakeholders, es decir, a todas las personas y organizaciones que afectan o son afectadas por las actividades de la empresa.
- Elkington (1997): propone el enfoque de la triple cuenta de resultados (Triple Bottom Line), que considera los resultados económicos, sociales y ambientales.
- ISO 26000 (2010): proporciona orientación sobre responsabilidad social, incluyendo la rendición de cuentas, la transparencia, el comportamiento ético, los derechos humanos y el medioambiente.
2. Concepto de desempeño organizacional
El desempeño organizacional es el grado en que una organización alcanza sus objetivos mediante el uso eficiente de sus recursos, el cumplimiento de sus metas, la calidad de sus procesos y la generación de resultados económicos y no económicos.
Permite evaluar si la organización está cumpliendo sus objetivos estratégicos y si sus actividades producen resultados sostenibles para sus grupos de interés.
Definiciones según autores
- Richard et al. (2009): explican que el desempeño organizacional comprende resultados financieros, resultados del mercado de productos y servicios, y resultados relacionados con los accionistas.
- Kaplan y Norton (1992): proponen el Cuadro de Mando Integral (Balanced Scorecard), que permite medir el desempeño desde cuatro perspectivas: financiera, clientes, procesos internos, y aprendizaje y crecimiento.
- Venkatraman y Ramanujam (1986): distinguen entre el desempeño financiero y el desempeño empresarial más amplio, que incorpora indicadores operativos y de mercado.
3. Relación entre la responsabilidad social empresarial y el desempeño organizacional
La RSE y el desempeño organizacional se relacionan porque las prácticas socialmente responsables pueden contribuir a mejorar la reputación empresarial, el compromiso de los trabajadores, la satisfacción de los clientes, la eficiencia operativa y la sostenibilidad de la organización.
De acuerdo con Carroll (1991), las empresas deben integrar sus responsabilidades económicas, legales, éticas y filantrópicas. Por su parte, Richard et al. (2009) explican que el desempeño organizacional es multidimensional y debe evaluarse mediante indicadores adecuados al contexto de cada organización. Springer Nature Link+1
La relación se puede explicar mediante los siguientes mecanismos:
- Mejora de la reputación: las prácticas éticas fortalecen la confianza de los clientes y la comunidad.
- Mayor compromiso laboral: las condiciones de trabajo justas pueden favorecer la motivación y la retención del personal.
- Fidelización de clientes: la transparencia y la calidad responsable pueden fortalecer las relaciones comerciales.
- Eficiencia operativa: la reducción de residuos y el uso responsable de recursos pueden disminuir costos.
- Sostenibilidad empresarial: la gestión de los riesgos sociales, ambientales y éticos puede contribuir a la continuidad del negocio.
Sin embargo, la relación no es automática. Los resultados dependen de la calidad de las iniciativas, su integración en la estrategia empresarial, los recursos disponibles y el contexto económico.
4. Dimensiones de las variables
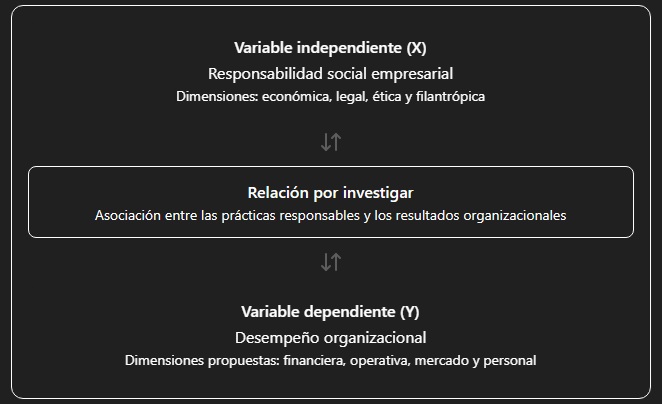
Variable 1: Responsabilidad social empresarial
Una operacionalización posible para una investigación académica, basada en Carroll (1991), es la siguiente:
| Dimensión | Indicadores propuestos |
|---|---|
| Económica | Rentabilidad sostenible, calidad de productos y servicios, uso responsable de recursos. |
| Legal | Cumplimiento de leyes, obligaciones laborales y normas ambientales. |
| Ética | Transparencia, honestidad, equidad y respeto de los derechos de los trabajadores. |
| Filantrópica o comunitaria | Apoyo a la comunidad, actividades solidarias y participación en proyectos sociales. |
Estas cuatro dimensiones corresponden al modelo de responsabilidad social empresarial de Carroll. Los indicadores específicos son propuestas para su medición en una investigación. Gale Academic OneFile+1
Variable 2: Desempeño organizacional
Para medir esta variable puede utilizarse un enfoque multidimensional, adaptado al contexto de la empresa.
| Dimensión | Indicadores propuestos |
|---|---|
| Desempeño financiero | Rentabilidad, crecimiento de ingresos y control de costos. |
| Desempeño operativo | Productividad, eficiencia, cumplimiento de metas y calidad. |
| Desempeño de mercado | Satisfacción del cliente, fidelización y competitividad. |
| Desempeño del personal | Productividad laboral, compromiso y cumplimiento de objetivos. |
Estas dimensiones constituyen una propuesta de operacionalización. En particular, Richard et al. (2009) recomiendan fundamentar teóricamente la selección de medidas de desempeño y considerar su carácter multidimensional. Sage Journals+1
5. Modelo conceptual de investigación
6. Problema, objetivo e hipótesis de investigación
Problema general
¿Cuál es la relación entre la responsabilidad social empresarial y el desempeño organizacional en una empresa determinada?
Objetivo general
Determinar la relación entre la responsabilidad social empresarial y el desempeño organizacional en una empresa determinada.
Hipótesis general
Existe una relación significativa entre la responsabilidad social empresarial y el desempeño organizacional en una empresa determinada.
Hipótesis nula
No existe una relación estadísticamente significativa entre la responsabilidad social empresarial y el desempeño organizacional en la empresa estudiada.
Metodología sugerida: si buscas determinar la relación entre ambas variables, puedes desarrollar una investigación cuantitativa, de tipo aplicada o básica según su finalidad, con diseño no experimental, transversal y correlacional. Se pueden utilizar cuestionarios tipo Likert y una prueba de correlación apropiada, según la distribución y el nivel de medición de los datos.
7. Bibliografía en formato APA 7
- Carroll, A. B. (1991). The pyramid of corporate social responsibility: Toward the moral management of organizational stakeholders. Business Horizons, 34(4), 39–48. https://doi.org/10.1016/0007-6813(91)90005-G
- Freeman, R. E. (1984). Strategic management: A stakeholder approach. Pitman. Google Libros+1
- International Organization for Standardization. (2010). ISO 26000:2010 Guidance on social responsibility. Norma ISO 26000.
- Kaplan, R. S., & Norton, D. P. (1992). The balanced scorecard—Measures that drive performance. Harvard Business Review, 70(1), 71–79.
- Richard, P. J., Devinney, T. M., Yip, G. S., & Johnson, G. (2009). Measuring organizational performance: Towards methodological best practice. Journal of Management, 35(3), 718–804. https://doi.org/10.1177/0149206308330560.
- Venkatraman, N., & Ramanujam, V. (1986). Measurement of business performance in strategy research: A comparison of approaches. Academy of Management Review, 11(4), 801–814. https://doi.org/10.2307/258398